

 ログイン
 会員登録
 お問い合わせ
「会計士の眼を醒まさない修正処理を希望致します」
まるで不正会計を扱う企業ドラマの台詞である。だが、これは作り話ではない。日本を代表するモーターメーカー、ニデック(旧日本電産)の社内で、2013年4月に実際に交わされていたメールの一節だ。しかも、そこには「読後廃棄処理の徹底」を求める文言まで添えられていた。
何を隠したかったのか。答えは架空在庫だ。本来ならば不適切な会計処理を正すべきところ、社内では監査法人に過去の不正を気づかれないように修正する方法を相談していたのである。
それから13年。隠し続けた不都合な数字の代償は、あまりにも大きかった。
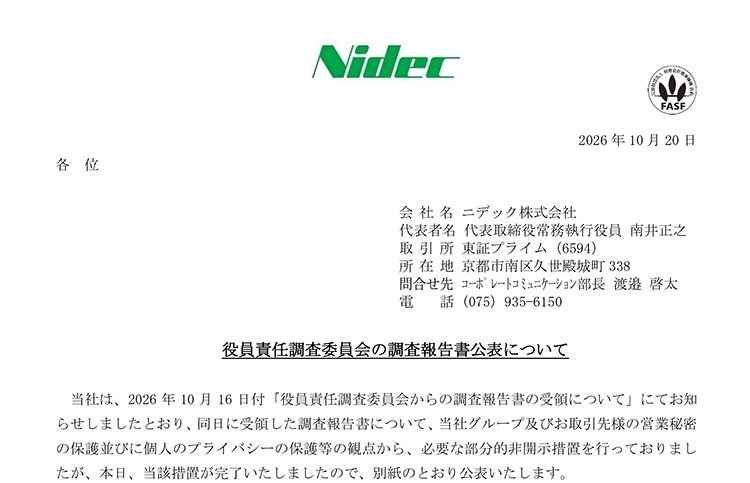
ニデックが2026年10月20日に公表した役員責任調査委員会の報告書によると、一連の不正会計への対応で生じた調査費用や監査費用、上場違約金は合わせて約276億円。委員会は、創業者の永守重信氏、元社長の吉本浩之氏、関潤氏、岸田光哉氏ら計9人について、損害賠償責任が認められると結論付けた。
かつて世界一を目指し、売り上げと利益を追い続けたニデック。だが、その巨大企業の内側では、いつしか利益を生み出すよりも、利益が出たように見せることが優先されていたという。
いったい何が起きていたのか。200頁を超える報告書を読み進めると、笑うに笑えない光景が次々と浮かび上がってくる。
ニデック不正会計の手口「人数は適当です」5.8億円の利益を作った子会社
まず驚かされるのが、ニデックプレシジョン(旧日本電産コパル)の事例だ。
同社はかつてカメラ用シャッターなどで知られた企業だが、スマートフォンの普及でデジタルカメラ市場が縮小すると、事業の転換を迫られた。新たな製品に向けて多額の設備投資をしたものの、肝心の受注が思うように取れない。失注した設備は工場に残り、巨額の損失が発生しかねない状況に追い込まれた。
普通の会社なら、設備の価値が下がった分を損失として計上するか、再利用の可能性を慎重に検証するところだ。しかし、ニデックの現場が考えたのは、別の方法で決算上の利益を確保することだった。
2016年、子会社では設備の外注業者に技術サポートを提供したという名目で、5.8億円の収益を計上する案が浮上する。ところが、その根拠を作成する社内資料には、こんな言葉が並んでいた。
「人数は適当です。」
さらに、ニデック本社側にも「1時間当たり=9,900円で数値合せを行ったとのことです」という報告が残されている。
本来なら、何人が何時間働いたかを集計して請求金額が決まる。ところが、ここでは先に5.8億円という数字があり、それに合うように作業人数や人件費を積み上げていた。会計というより、答えが決まっている算数の問題である。
しかも、外注業者側は取引の実態や金額を証明できないとして難色を示した。それでも交渉は続き、最終的に2通の契約書が作成された。
一方の契約書には、ニデック側が対価を受け取る権利があると書かれている。ところが、もう一方の補足契約書には、両社間に債権債務は存在しないと記載されていた。契約書の日付も実際の締結日より前にさかのぼらせていた。
そして監査法人に提出されたのは、対価を受け取る権利があるとする契約書だけだった。
肝心のお金はどうなったのか。報告書によれば、外注業者から5.8億円が支払われた事実はない。それでも収益は帳簿に計上されていた。
永守重信氏の王道経理とは何だったのか 監査法人には知られたくない不正の数々
さらに奇妙なのは、こうした会計処理が経営トップにとって未知の問題だったわけではないことだ。
2017年6月、ニデックプレシジョンの内部監査報告書には、永守氏のこんなコメントが残っていた。
「こういう処理をして利益を計上しても何の意味もない。一日も早く王道経理処理をしていくこと」
一見すれば正論である。実際、永守氏は不正会計を調べる特命監査を実施させていた。ただ、その調査方針には奇妙な条件が付いていた。
「外部漏洩阻止」である。不正を見つけること自体は必要だが、それが外部に漏れることは避けたい。調査結果は限られた経営幹部にしか共有されず、問題のある資産も利益を確保できる範囲で徐々に処理する。そんな運用が続いていた。
会計に詳しくない読者からすれば、なぜ損失を数年に分けて処理してはいけないのか、疑問に思うかもしれない。
例えば、100億円で建設した工場が、需要の消失によって十分な利益を生まなくなったとする。その価値が大きく下がったのであれば、会計基準に従って必要な損失をその時点で認識しなければならない。利益が十分に出るまで損失の計上を待つことは、経営者が自由に選べるものではない。
ところが、ニデックではこの順序がひっくり返っていた。まず達成したい営業利益を決める。その利益を減らさない範囲で、処理できる損失を選ぶのである。
報告書は、こうした独自の会計処理方針によって、本来の内部統制が無効化されていたと評価している。
ニデックの内部告発寸前、個人で弁護士を雇った執行役員B氏の孤独な抵抗
もっとも、経営陣の誰もが問題を見過ごしていたわけではない。
2017年6月22日、ニデックの経営管理監査部を担当する専務執行役員B氏は、出身銀行の会長にメールを送った。退職を相談するためだった。
そこには、創業者からの強烈な業績プレッシャーに追い詰められ、各事業所で無理な会計処理が横行している実態が書かれていた。内部監査で指摘しても、現場は新しい手法で利益を作ってしまう。B氏は、その状況を「モグラ叩き状態」と表現した。
銀行の会長は、ニデックとの取引がなくなっても銀行は揺らがないので心配するな、とB氏を励ましたという。
そこでB氏は退職を思いとどまり、永守氏への直訴を決意する。ただし、相手は創業者であり、日本有数のカリスマ経営者だ。B氏は自分の身を守る必要も感じていた。結果、自費で弁護士と顧問契約を結んでいる。
そして同年8月、当時CFOだった佐藤明氏に対して、問題資産を早期に処理し、取締役会や監査役会へ報告するよう進言した。
B氏は、時間をかけて不健全な資産を処理する方法そのものが隠蔽になると警告した。さらに、取締役が問題を認識していながら適切に対応しなければ、会社や株主から損害賠償を求められる可能性があると指摘した。
しかし、佐藤氏は会計処理に問題はないとして取り合わなかった。
同年11月、B氏は永守氏にも直訴した。外部専門家を加えた調査や、取締役会への報告を求めたが、受け入れられなかった。永守氏からは、不健全な資産を半分ほど減らしてから報告してはどうか、との発言があった。
結果として、取締役会への報告は実現せず、監査役会への報告も2019年まで持ち越された。
B氏の警告から9年が経過した2026年。役員責任調査委員会は、当時B氏が危惧した方向へ事態が進んだと評価している。是正の機会は、確かにあったのである。
永守重信氏の営業利益1000億円必達、1600億円の損失はどこへ消えた?
それでも、利益目標を優先する仕組みは変わらなかった。
2022年度末、ニデックは車載事業などに積み上がった不健全な資産を一掃しようと、構造改革に乗り出した。各事業部に問題のある資産を申告させたところ、集まったのは約1600億円。想定を上回る規模だった。
ところが、そこで経営陣が設定したのが、営業利益1000億円を確保するという条件だった。
仮に損失計上前の利益が1500億円なら、処理できる損失は500億円。利益が1400億円なら400億円しか処理できない。そんな仕組みである。
会計基準上、必要な損失が1000億円あるのなら、利益がいくら残るかとは関係なく、正しく処理しなければならない。しかし、ニデックでは利益の目標額に合わせて、損失計上の対象が振り分けられていた。
後回しにされた資産は「計画的処理案件」と呼ばれ、翌期以降へ持ち越される。何とも都合のいい名称だが、次の年度にも高い利益目標が待っている。結局、処理は進まない。
赤字の原因を取り除くはずの構造改革が、赤字を見えにくくする仕組みへと変質していたのである。
岸田光哉前社長にも営業利益2400億円の呪縛、監査法人向け資料から消えた警告
最後の局面でも、同じ光景が繰り返された。
2024年6月、岸田光哉氏が社長に就任した。新体制の初年度となる2025年3月期には、営業利益2400億円の達成が求められていた。
ところが、EV用モーターなど車載事業の収益性は悪化。メキシコ拠点では回収が難しい債権も問題になっていた。
岸田氏らは、約492億円の構造改革費用を計上し、営業利益を1908億円とする案を検討した。だが、永守氏は2400億円の達成を譲らなかった。結局、構造改革費用として処理されたのは37億円にとどまった。
さらに深刻なのは、監査法人への説明資料だ。
EV用モーター事業の社内資料には、将来の受注を見込む案件について、実現可能性に応じた色分けがされていた。中には、営業部門が受注見込みはないと明言していた案件まで含まれていた。
ところが、監査法人に提出された事業計画では、その色分けと注記が削除されていた。
また、別のインバータ事業では、開発中止が決まっていた製品を含む古い事業計画が監査法人へ示された。こうした説明によって、本来計上すべき減損損失などが回避されたと委員会は認定している。
岸田氏が永守氏に対し、損失計上を繰り返し提案していたことも報告書は認めている。しかし、最終的に不適切な処理を是正しなかった責任から逃れられるわけではない。
公認会計士が問題視するニデックの会計不正、PwC監査法人はなぜ見抜けなかったのか
では、こうした決算をチェックする監査法人は、何をしていたのだろうか。ニデックの不正会計を巡っては、複数の会計専門家がその異常さを指摘している。
公認会計士の白井敬祐氏は、ダイヤモンド・オンラインの2026年3月7日付の記事で、最初の第三者委員会報告書が曖昧な表現にとどまらず、明確に「会計不正」と記している点に注目した。同記事では、調査報告書が永守氏を最も重い責任を負うべき人物と位置付けたことも紹介している。
また、公認会計士・公認不正検査士の安福健也氏は、税務研究会の専門誌『経営財務』2026年9月7日号で、ニデックの会計監査人の対応を検証し、なぜPwC京都監査法人が会計不正を見抜けなかったのかという問題を取り上げている。
会計監査で重要なのは、会社側が示した事業計画の数字だけでなく、その前提が合理的かどうかを確かめることである。とりわけ将来の利益を予測して資産の価値を判断する減損テストでは、受注の見通しや販売計画が結果を大きく左右する。
監査法人へ提出する資料から、売り上げを見込めない案件の注記が削られていたとすれば、監査の前提となる情報自体がゆがめられてしまう。
実際、PwC Japan有限責任監査法人は2025年3月期と2026年3月期の財務諸表について、意見不表明としている。
白井氏は2026年7月29日付のダイヤモンド・オンラインの記事でも、意見不表明について、監査法人が決算書の適正性を判断できないという意味だと解説している。
監査人が企業の提出する資料を信用できなくなれば、決算書の数字が正しいかどうかという議論さえ成り立たない。ニデックの問題は、単なる損失計上の先送りから、企業が公表する財務情報の信頼性そのものへと広がっている。
ニデックの損害276億円、永守重信氏・小部博志氏ら9人は誰がいくら賠償するのか
そして今回、ついに役員個人の責任に踏み込む報告書が公表された。
委員会が損害賠償責任を認めたのは、永守重信氏、小部博志氏、佐藤明氏、吉本浩之氏、関潤氏、岸田光哉氏、村上和也氏、落合裕之氏、氏名を公表していない元CFOのD氏の計9人だ。
問題が発覚してから2026年8月までにニデックが負担した費用は、調査費用が約222億円、監査費用が約53億円、上場違約金が9120万円。合計約276億円に上る。
ただし、276億円がそのまま9人への賠償請求額として確定したわけではない。委員会は、関与の程度によって各人が負うべき損害の範囲は異なるとし、負担割合の判断は将来の訴訟で裁判所に委ねるべきだとした。ニデックも10月20日時点で、提訴を含む法的措置を検討中としている。
社外取締役については、問題の処理方針を認識していたという証拠が見つからず、任務懈怠の認定には至らなかった。しかし、これほど大きな不正が長年続いていたにもかかわらず、監督する側に実態が伝わっていなかったという事実も、別の意味で重い。
何より、ニデックの過去の数字は大幅に書き換えられた。2021年3月期から2025年3月期までの5年間の営業利益は累計3826億円下方修正され、2026年3月期には6321億円もの減損損失を計上した。これらはすべてが同一の不正による損失というわけではないが、従来の決算が会社の実態をどこまで表していたのか、疑問を突き付けている。
しかも、後始末はこれで終わりではない。
ニデックは2020年度以降、会社法上の分配可能額がなかったと説明している。すなわち、配当や自社株買いの原資として法律上認められる金額が不足していた可能性がある。この問題については、過年度の計算書類を訂正した後に、必要な法的措置を改めて検討する方針だ。
利益を守るために損失を先送りし、先送りした損失を処理するためにまた利益が必要になる。その繰り返しで積み上がった負の遺産を、今度は元経営陣の誰に、どれだけ負担させるのか。
かつてB氏が、自費で雇った弁護士の助言を受けて経営陣に突き付けた警告は、ほとんどそのまま現実になった。
ニデックが失ったのは、数千億円規模の帳簿上の利益だけではない。会社の数字を信じてきた投資家や取引先、社員の信用を、これからどう取り戻すのか。276億円の後始末だけでは済まない問いが、いまも残っている。