

 ログイン
 会員登録
 お問い合わせ
963億円もの巨費を投じる契約を結びながら、肝心のシステムが完成せずに動かない。
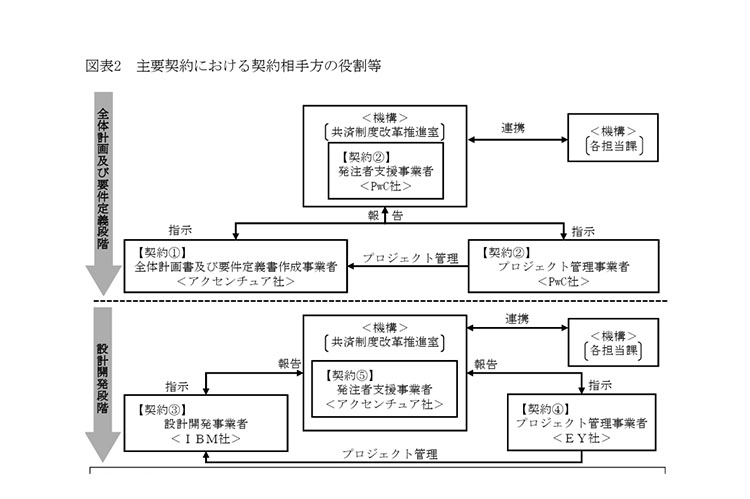
開発を任されたのは日本IBM、発注者を支援するのはアクセンチュア。プロジェクト管理にはPwCコンサルティングやEYストラテジー・アンド・コンサルティングまで名を連ねている。一見、日本を代表する名だたる企業たちのドリームチームだが、会計検査院からクソという烙印が押されたレポートが開示された笑えない話である……。
もう一度いうが、まぁ登場人物はどいつもこいつも世界的なIT企業と大手コンサルが勢ぞろいした、いわばオールスターチームである。あるいは、中央省庁の委託調査などの受託企業のいつメンである。
それがどうして、こんな泥沼に陥ったのか。
会計検査院が10月21日に公表した報告書によると、中小企業基盤整備機構(中小機構)が進める共済システムの再構築事業は、当初約555億円だった契約総額が約963億円に膨張したという。2026年3月末時点で既に約679億円が支払われているにもかかわらず、今日に至るも新システムは稼働していない。
2025年8月に予定していた稼働日は3度延期され、今や2028年2月。しかも、会計検査院は開発中のシステムに未発見の不具合が潜んでいる可能性まで指摘している。
「1000億円近い契約を結んで、まだ動かないのか」。そんな嘆きが聞こえる産物である。もっとも、問題は金額の大きさだけではない。報告書を読み進めると、既存システムを十分に調べないまま開発を始め、法律上の要件が設計から抜け落ち、完成したプログラムを何度も作り直すという、およそプロの仕事とは思えない混乱が浮かび上がってくる。
高額契約を結んだ企業の顔ぶれ
そもそも、中小機構とはどのような組織なのか。中小企業庁が所管する独立行政法人で、経営者の退職金制度として知られる「小規模企業共済」や、取引先の倒産に備える「経営セーフティ共済」などを運営している。まぁ、中小企業経営者はよくお世話になっている団体だ。
両制度の加入者は合計約240万者、資産規模は約20兆円。今回のプロジェクトは、その膨大な加入者情報や掛金、共済金の支払いなどを管理するシステムの刷新である。
現行システムは1975年に富士通が開発したもので、最後の大規模刷新は1995年。長年にわたる改修で内部構造が複雑化し、老朽化も進んでいた。新システムへの移行自体は、避けて通れない課題だった。
そこで中小機構は2018年に再構築プロジェクトに着手。2020年以降、数々の企業と契約を結んだ。会計検査院が公表した2026年3月末時点の契約額を見ると、その顔ぶれと金額には驚かされる。
日本IBMは約487億円。 システムの設計・開発・保守を担当する最大の受注者である。当初約207億円だった契約額は8回の変更で2倍以上になった。支払済み額は約354億円だ。
アクセンチュアは2契約で約176億円。 最初にシステムの全体計画と要件定義を担当し、その後は発注者である中小機構を支援する役割を担った。こちらも支払済み額は合計約162億円に達している。
ほかにEYがプロジェクト管理で約21億8000万円、PwCが初期段階のプロジェクト管理・発注者支援で約3億7000万円を受注した。
これらは各社の契約額であり、利益額ではない。ただ、何とも豪華な布陣ではないか。日本IBMが開発し、アクセンチュアが発注者を支援し、EYが進捗や品質を管理する。初期段階ではPwCも関わっていた。
管理する会社があり、その管理を支援する会社があり、発注者を支援する会社まである。これだけ管理を重ねて、なぜ誰も泥沼化を防げなかったのか。
富士通は警告していた アクセンチュアとPwCが見落とした最初のボタン
会計検査院の報告書で、最も象徴的なのが富士通の警告である。2021年、中小機構が新システムの構築に向けて情報提供を求めた際、現行システムを開発した富士通は、古いシステムのプログラムを解析するだけでは業務の意味や背景まで把握するのは難しく、追加調査が必要だとの見解を示していた。
古い家を建て替えるなら、まず内部構造を調べるべきだ。極めて当たり前の指摘である。
ところが、アクセンチュアは法令や既存のプログラムを活用すれば新システムの設計は可能だとの見解を提示。PwCも特段の異論を示さなかった。
結果、中小機構は追加調査を実施せず、設計の前提となる要件定義書を策定した。
これが大きなつまずきとなった。設計開発が始まってから、既存システムに実装されている機能や業務処理の見落としが次々と判明したのである。この調査不足などによる契約増加額は約44億円に上り、うち約24億円は開発済みプログラムの手直しなどに費やされた。
さらに、データ移行でも大きな見通し違いがあった。中小機構は現行システムに保存された一部のデータをバックアップ用と認識していたが、実際には、そこにしか保存されていないデータが存在した。
そもそも、移行するデータの全体像を把握していなかったのだ。アクセンチュアも同様の認識だったという。
この問題に加え、既存システムのデータ仕様の把握不足や富士通から受けられる支援の見通し違いなどが重なり、関連する契約額は約206億円増加した。
最初にきちんと調べておけば防げた可能性のある問題が、プロジェクトの途中で次々と発覚する。もっとも、その度に必要な追加作業を誰かが引き受けなければならない。
受注者には新たな仕事が発生する一方で、発注者の負担は膨らんでいく。ここに大型システム開発の厄介な構造があるのだろうなー、いろいろなところで見えるトラブルなのだろーなーというヤツである。
法律を間違えて51億円増 日本IBMとアクセンチュアは何を確認していたのか
まだある。小規模企業共済では、掛金の月額を変更した場合、法律上、その変更は申込書を受理した月から効力を持つ。
ところが、日本IBMが作成したシステムの基本設計書は、中小機構が承認した月から効力が生じる内容になっていた。
要件定義書には必要なルールが十分に書かれておらず、中小機構もIBMに正確に伝えていなかった。さらに中小機構とアクセンチュアは、十分な確認体制を整えないまま設計書をレビューし、その誤りを見落とした。
結果、法令や実際の業務運用と異なる内容を修正するため、約51億7000万円の契約増加が発生。そのうち約18億1000万円は開発済みのプログラムを作り直すなどの手戻り費用だった。
ほかにも、新しい貸付制度への移行を巡り、顧問弁護士から一括移行は困難との意見が出ていたのに、日本IBMへ必要な機能の追加を伝えるまで約1年を要した事例もある。これによる契約増加額は約30億円に達した。
これでは何のために高い費用を払って専門家を集めたのか、という疑問が湧くのも当然だろう。
会計検査院は一連の問題について、中小機構の計画や管理の不備を主因としながら、アクセンチュアの判断や確認体制、PwCが異論を示さなかったことにも具体的に言及している。
発注者である中小機構の責任は重い。ただ、だからこそ専門家に巨額の費用を払って支援を依頼したのではなかったか。
アクセンチュアは要件定義書を作成する立場にあり、その後は発注者の設計確認も支援した。一方、日本IBMは設計開発を引き受けた当事者である。
両社が契約上、どこまで責任を負うのか。これは今回の問題で避けて通れない問いだ。
失敗するほど契約額が増える? 大手コンサル「いつメン」の奇妙なビジネス
今回の問題には、もう一つ見逃せない側面がある。システムの開発が遅れれば、開発会社だけでなく、プロジェクト管理会社や発注者支援会社にも追加業務が発生する。事実、日本IBMの契約額は当初の約207億円から約487億円へ。アクセンチュアの発注者支援契約も約70億円から約149億円へと膨れ上がった。
むろん、追加費用には本来必要だった開発作業も含まれ、受注企業が意図的に問題を引き延ばした証拠はない。
しかし、当初の見通しが甘く、プロジェクトが長期化するほど、結果として受注側の契約額も増えていく。そうした構造が存在することは間違いない。
発注者は自分たちだけではシステムを作れないから、専門家を雇う。専門家に頼るほど、自らの技術的な判断力が問われなくなりかねない。そして問題が起きれば、また専門家の力が必要になる。
その結果、いつもの大手コンサル、いつもの大手IT企業が顔をそろえる。いわゆる「いつメン」である。今回の報告書だけで、大手企業による受注の固定化や癒着があったと断定することはできない。しかし、少なくともこのプロジェクトでは、計画を作る人、管理する人、開発する人がそろっていたにもかかわらず、巨額の予算超過を防げなかった。
官公庁の大型IT案件を見ていると、時に「発注する方も発注する方、受注する方も受注する方」と言いたくなる。
問題を解決するためにコンサルタントがいるはずなのに、問題が続く限りコンサルタントの仕事も続く。こんな皮肉な構図が成立してしまうのであれば、発注者と受注者の間で、いったい誰がコストに歯止めをかけるのか。
「税金にたかる」より厄介な真実 原資は中小企業経営者の老後資金
こうした話を聞けば、「国の税金に群がる業者たち」と毒づきたくなる人もいるだろう。ところが、今回の案件は少し事情が違う。
中小機構によると、プロジェクトの費用に充てているのは、共済契約者が積み立てた掛金の運用益だ。
つまり、中小企業の経営者や個人事業主が、退職や廃業に備えてコツコツ積み立ててきた資金が生み出す収益なのである。
会計検査院は、中小機構の不適切な進め方によって生じた追加費用を約365億円と整理した。うち約46億5000万円が、開発のやり直しなどによる手戻り費用だった。中小機構自身も、この手戻り費用は適切にプロジェクトを進めていれば防げたものと認めている。
そして、その影響は共済契約者にも及んでいる。中小機構の試算では、手戻り費用が発生しなければ、2026年度の小規模企業共済の付加共済金は、モデルケースで契約者1人当たり426円多くなっていた。
426円。金額だけを見れば小さい。しかし、何十億円もの開発のやり直しが発生する一方で、中小企業の経営者が受け取る共済金の原資が減っている。そう考えると、笑って済ませられる話ではない。
なお、現行システムは稼働を続けており、共済金の支払いや加入手続きなどに支障は生じていない。基本共済金額も今回の問題によって減るわけではない。
中小機構理事長は報酬返納、アクセンチュア・日本IBMの責任は?
さて、これだけの騒動を起こして、いったい誰が責任を取るのか。中小機構は2026年10月21日、宮川正理事長が月額報酬の20%を2か月分、副理事長が10%を2か月分、それぞれ自主返納すると発表した。
一方、公開された会計検査院の報告書と中小機構の説明資料では、受注企業に対する損害賠償請求や追加費用の負担見直しについて、具体的な結論は示されていない。
これは今後、検証が必要な論点だ。もちろん、日本IBMやアクセンチュアなどにも契約上の責任範囲があり、追加作業の対価を受け取ったからといって直ちに不当利得とはいえない。受注企業が自ら負担した作業コストや、契約変更の交渉経緯も公開資料からは分からない。
しかし、だからといって、専門家としての仕事の質が問われなくなるわけではない。アクセンチュアは最初の要件定義に関わり、その後も発注者支援を担った。日本IBMは開発を担当し、8回もの契約変更を経て受注額が280億円以上増加した。
管理する側も管理される側も、それぞれ契約に基づいて業務を実施したという説明だけで、これほどの予算超過を総括できるのだろうか。
そもそも会計検査院が指摘した365億円の追加費用のうち、46億5000万円は手戻り費用だった。誰がどの工程で何を見落とし、どの会社にどれだけ追加契約が発生したのか。その詳細な検証と責任の明確化が欠かせない。
さらに厄介なのは、この泥沼がまだ終わっていないことだ。会計検査院は、2026年3月末時点で一部の延期に伴う変更契約が未締結であり、今後さらに費用が増える見込みだと指摘している。
中小機構が目指す稼働時期は2028年2月。しかし、既に開発工程とテスト工程が同時並行で進み、未発見の不具合が潜んでいる可能性まで指摘されている。
いったん動かした後に不具合が大量発覚すれば、今度こそ加入者の共済金や掛金の管理にも影響しかねない。だからこそ、会計検査院は品質を十分に確認してから稼働させるよう求めている。
日本の国力が落ちたと嘆きたくなるのは、技術力の高いシステムを作れなくなったからではない。古いシステムの中身を調べる、法律上の要件を確認する、発注者と開発会社が正しく情報を共有する。そんな基本的な仕事を、名だたる大企業と公的機関が総出で取り組んでも徹底できなかったことにある。
しかも、失敗した時の損失を誰が引き受けるのか、その答えは曖昧なままだ。発注者には巨額の予算超過が残り、加入者には運用益への影響が残る。一方、受注企業には増額された契約が残る。アクセンチュア、日本IBM、PwC、EY。彼らはこの巨大プロジェクトの泥沼化を、どのように総括するのだろうか。
いくら優秀な人材をそろえたところで、顧客の課題を解決できなければ意味がない。中小企業の経営者に経営改善を説く公的機関が、自分たちの巨大プロジェクトをこれほど迷走させているというのも、何とも皮肉な話である。
約1000億円の契約を抱えた新システムは、果たして2028年2月に動くのか。
それまでの間、追加費用を誰が負担し、誰が管理するのか。今度こそ、発注者と受注者の「いつメン」だけで決めてよい話ではあるまい。