

 ログイン
 会員登録
 お問い合わせ
「まさかキリンまで」。サステナビリティ開示の関係者の間に、10月13日、小さくないどよめきが走った。サステナビリティ専門メディア・オルタナが、キリンホールディングス(HD)が統合報告書の発行を取りやめ、財務・非財務情報の開示を有価証券報告書(有報)に一本化すると報じたのだ。
キリンHDは2014年度から統合報告書を発行し、各種アワードを複数回受賞してきた開示の優等生である。その優等生が、10年以上続けた看板媒体を自ら畳む。しかもその数日前にはソニーグループが、さらに遡れば三菱ケミカルグループも、統合報告書の発行終了を打ち出している。2025年版の発行企業数が前年比64社増の1214社と「統合報告書バブル」の様相を呈するなか、日本を代表する大企業が相次いで背を向ける奇妙な構図が浮かび上がった。
いったい何が起きているのか。各社の開示資料と関係者への取材から、”申し合わせなき一斉撤退”の内幕を探る。
自社サイトで”終了宣言”した三菱ケミカル、告知なきキリン
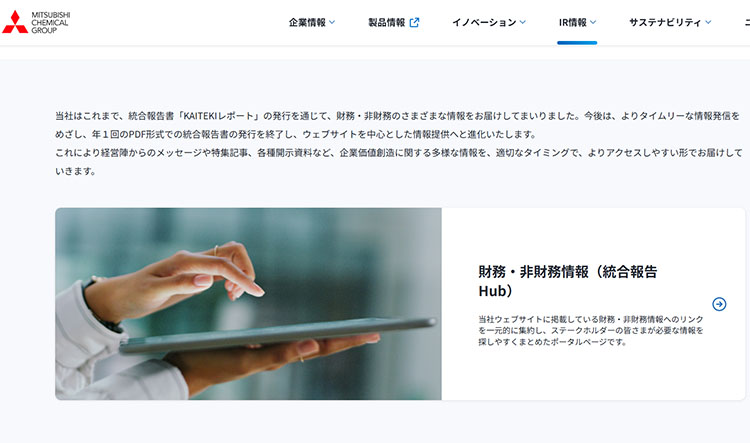
まず事実関係を確認しよう。3社の「廃止」は、それぞれ発行体のどこで明らかにされているのか。もっとも明快なのは三菱ケミカルグループだ。同社は自社サイトの統合報告書「KAITEKI REPORT」のページに、こう明記している。
「今後は、よりタイムリーな情報発信をめざし、年1回のPDF形式での統合報告書の発行を終了し、ウェブサイトを中心とした情報提供へと進化いたします」(三菱ケミカルグループ公式サイト)
2013年から発行してきた看板レポートの終了を、自社サイト上で正式に”宣言”した形だ。
ソニーグループも同様に、コーポレートサイト上で統合報告書(Corporate Report)の発行終了を告知した。同社は2019年から毎年9月ごろに発行しており、今後は「ソニーグループについて」「サステナビリティレポート」などのウェブページで財務・非財務情報を随時更新していくという。2021年の「第1回 日経統合報告書アワード」で優秀賞、2026年にはGPIF(年金積立金管理運用独立行政法人)の国内株式運用機関6機関から「優れたサステナビリティ開示」として高評価を得た直後の撤退だけに、驚きは大きかった(coki既報)。
対照的なのがキリンHDである。本稿執筆時点(10月14日)で、同社公式サイトの「統合レポート」ページには発行取りやめの告知は見当たらない。2026年5月末に公開した「統合レポート2026」が最新版として掲載されたままだ。今回の方針は、オルタナの取材に対し、財務戦略部開示統括室の山﨑大護室長が明らかにしたもののようだ。同室長は「海外では、サステナビリティを含む非財務情報と財務情報を同じタイミングで開示する企業が多い」とし、グローバルスタンダードに適った投資家向け開示のため「財務・非財務を一括で伝える開示物への一元化を検討していた」と説明。任意開示物である統合報告書のうち重要な内容を、公式の開示物である有報に移管・集約するという(オルタナ 2026年10月13日)。
つまり3社の廃止は、三菱ケミカルとソニーが自社サイト上の告知、キリンはメディア取材への回答という形で、それぞれ表に出てきたことになる。プレスリリースや適時開示で華々しく発表する類の話ではない。静かに、しかし確実に、潮目は変わりつつある。
廃止は一枚岩ではない ウェブ移行型と有報一本化型
ただし、統合報告書廃止と一括りにするのは早計だ。3社の中身をよく見ると、その性格は2つに分かれる。
ひとつは、ソニーと三菱ケミカルのウェブ移行型。年1回のPDF冊子をやめ、コーポレートサイトで財務・非財務情報を随時更新していくスタイルだ。キーワードはタイムリーさ。年に一度、半年前の情報を美麗な冊子に固めるより、ウェブで鮮度の高い情報を出し続けたほうが合理的、という発想である。
もうひとつが、キリンの有報一本化型だ。情報の受け皿はウェブではなく、金融商品取引法に基づく法定開示書類である有報。同社は2025年度、国の基準より3年前倒しでSSBJ(サステナビリティ基準委員会)基準を早期適用し、有報でサステナビリティ関連財務開示を実現。第三者保証も取得し、日英同時開示まで済ませている。つまり「任意の冊子に書いていた大事なことは、すでに法定書類で(保証付きで)開示している。二重に作る意味はない」という理屈だ。
前者が「開示のDX」なら、後者は「開示のガチ化」とでも言おうか。方向は違えど、共通するのは「任意開示の冊子としての統合報告書は、もはや開示の本丸ではない」という冷徹な認識である。
なぜ今、一斉に? 裏にあるSSBJショックとサステナ担当の”横のネットワーク”
それにしても、なぜ発行体の各社は示し合わせたかのように、2026年というこのタイミングで動いたのか。
鍵を握るのは、2027年3月期から始まるSSBJ基準の義務化だと見る向きがある。2025年3月にSSBJが日本版サステナビリティ開示基準を公表し、2026年2月の開示府令改正で、時価総額3兆円以上のプライム上場企業は2027年3月期の有報からSSBJ基準に沿った開示が義務付けられた。対象は2028年3月期に時価総額1兆円以上、2029年3月期に5000億円以上へと段階的に拡大し、適用開始の翌年からは第三者保証も義務化される。
これが何を意味するか。気候変動リスクやScope1・2の温室効果ガス排出量といった、これまで統合報告書の”見せ場”だった情報が、監査法人等の保証付きで有報に載る時代が来るのだ。しかも有報の提出期限は事業年度終了後3カ月以内のまま延びない。財務諸表の作成と並行して、サステナ情報の集計・レビュー・保証対応を走らせることになる。企業の開示部門にとって、任意の冊子を磨いている余裕など、物理的になくなっていく。
加えて東証は、プライム市場上場企業に重要情報の日英同時開示を義務付け、コーポレートガバナンス・コード(CGコード)も2026年に改訂され、開示の形式から実質への転換が一段と求められている。開示の重心が、任意媒体から法定・準法定の枠組みへと、制度ごと移動しているのだ。
そして見逃せないのが、サステナ担当者たちの横のつながりである。企業の開示実務に詳しいESGコンサルタントが解説する。
「上場企業のサステナ担当やIR担当は、ESG関連の研究会やSSBJ対応の勉強会で、社名の垣根を越えてかなり密に情報交換をしています。そこで数年前から話題の中心は、SSBJ基準をどう適用していくか、有報でのサステナ情報の同時開示にどう対応するか、日英同時開示をどう回すか、でした。今後の潮流が有報中心になることは、担当者レベルではとっくに共有されていた。各社が同時期に動いたのは偶然ではなく、同じ景色を見ていたからです。ソニーのような先頭ランナーが口火を切れば、続く会社が出るのは必然でした」
制度変更を前に、サステナビリティに注力してきた発行体各社が同じ結論に達した。”申し合わせなき一斉撤退”の正体は、どうやらこのあたりにありそうだ。
それでも残る宿題 エクイティストーリーをどう語るのか
もっとも、冊子を畳めば万事解決、とはいかない。投資家サイドからは早くも戸惑いの声が上がっている。ある投資家はcokiの取材にこう語った。
「コーポレートサイトの構造だけでは全体の流れがつかめず難しい。投資家としては、一つのレポートとしてまとまっている方が情報としてはわかりやすいのが正直なところです」
統合報告書には、長期ビジョンをゴールに据えた価値創造ストーリーを、一つのパッケージとして語る力があった。制度対応の塊である有報や、断片化しがちなウェブページが、その役割を代替できるのか。キリンが有報で、ソニーがウェブで、それぞれエクイティストーリーをどう紡ぎ直すのかは、まだ誰も答えを見ていない。
「それでもウチには必要だ」 PBRに悩む”普通のプライム企業”と統合報告書
一方で、開示の現場からは「廃止の流れを安易に真似るべきではない」という声も根強い。企業のIR・ESG開示に携わり、アワード審査員も務めた経験を持つある機関投資家は、統合報告書の効用をこう説く。
「PBR(株価純資産倍率)はROEとPERに分解できます。資本効率を改善してROEは上がったのに、PERが低いまま――つまり市場が将来の成長期待を織り込んでくれない、と悩む発行体は実に多い。煎じ詰めれば、自社のエクイティストーリーを市場に伝えられていないということです。統合報告書は、財務と非財務を統合思考でつなぎ、そのストーリーをわかりやすく明示するツールになっていた。
要となるのは社長メッセージと、執行を監督する社外取締役の言葉です。社外取締役が監督サイドとして何を考えて執行を見ているのか、投資家が生の声に触れられる機会はなかなかない。統合報告書は、その数少ない接点でした」
そのうえで、今回の先行組の特殊性を指摘する。
「ソニーやキリンのように先行して廃止できるのは、もはや冊子を必要としない水準まで、サステナビリティと統合思考が経営に染み込んでいる会社です。有報やウェブだけでもストーリーを語り切れる地力がある。しかし、一般のプライム企業はどうでしょうか。エクイティストーリーそのものが描けていない、つまり基礎ができていない会社が大半です。そういう会社にとって統合報告書づくりは、自社の価値創造を棚卸しし、語る力を鍛えるための、むしろ必須のプロセスではないでしょうか」
廃止は”卒業”であって、”免除”ではない――。この見立てに従えば、大半のプライム企業にとって、統合報告書はまだ卒業証書を手にする前の教科書なのかもしれない。
1200余社まで膨らんだ統合報告書ブーム。その頂点で始まった名門企業の静かな退場は、「何のために、誰に向けて、どう開示するのか」という根源的な問いを、残る1200余社に突きつけている。追随か、続行か。来年の今ごろ、各社の回答が出揃うはずだ。